Financer la rénovation énergétique : distinguer les aides, le reste à charge et l’avance de trésorerie
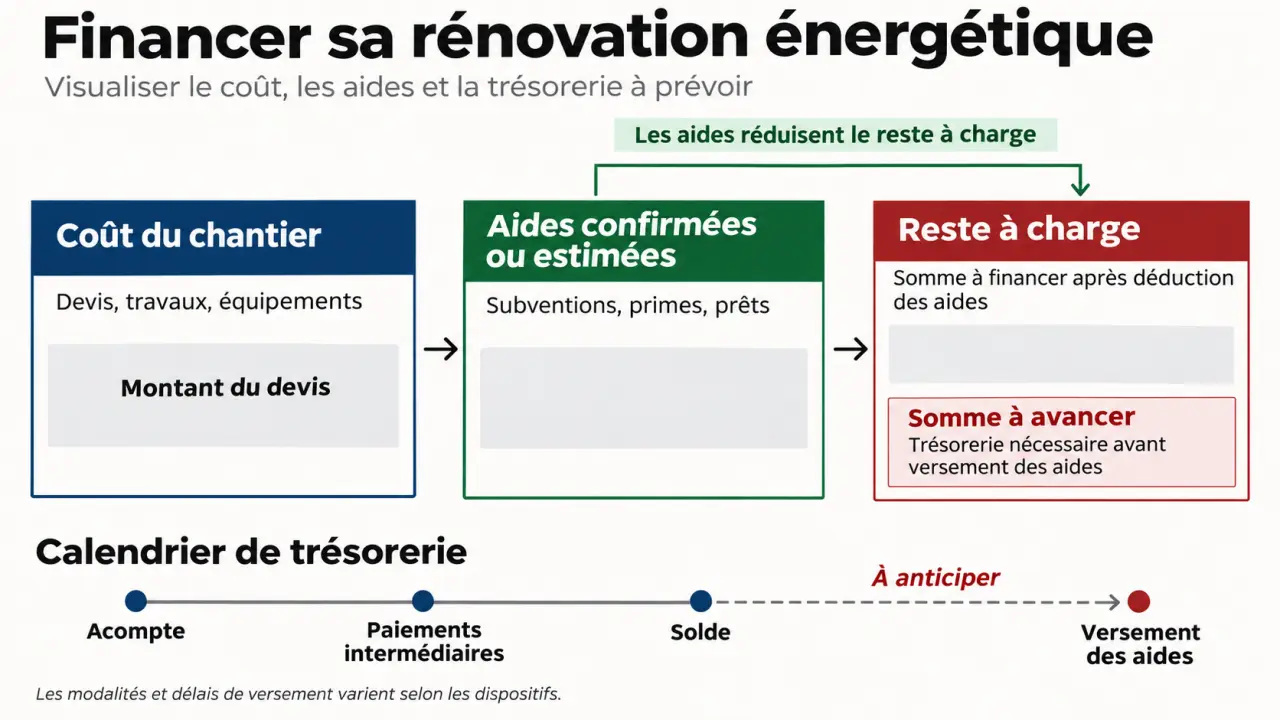
Pour financer la rénovation énergétique de votre maison sans déséquilibrer votre budget, distinguez trois montants : le coût du chantier, le reste à charge après les aides et la somme à avancer avant leur versement. Une prime accordée ne couvre pas nécessairement l’acompte demandé par l’artisan. Préparez donc le budget et le calendrier des paiements avant de vous engager.
Partir des besoins du logement, pas de la prime annoncée
Isolation, ventilation, chauffage et eau chaude doivent s’inscrire dans un projet cohérent. Remplacer un équipement sans examiner les déperditions du logement peut conduire à un investissement mal adapté. Un conseiller France Rénov’ peut vous orienter dans les démarches. Un audit énergétique permet, lui, d’étudier les travaux nécessaires et leur ordre de réalisation.
Vérifiez ensuite votre situation : propriétaire occupant ou bailleur, résidence principale ou secondaire, ancienneté du logement, revenus et performance énergétique initiale. Les critères varient selon les dispositifs. Une ancienneté de plus de 2 ans est notamment mentionnée pour les CEE et l’éco-PTZ, mais ce seul critère ne suffit pas à établir l’éligibilité du projet.
Une prime élevée peut attirer l’attention vers un équipement précis, au détriment des besoins réels de la maison. Pour comparer les options, examinez deux scénarios de travaux visant un niveau de confort équivalent. Évaluez leur coût après aides, mais aussi l’entretien nécessaire et les contraintes liées aux équipements. La solution la plus subventionnée n’est pas toujours la plus adaptée.
Distinguer les aides qui réduisent la facture des prêts à rembourser
| Solution | Utilité | Point de vigilance |
|---|---|---|
| MaPrimeRénov’ | Subvention pour des travaux éligibles | Parcours et conditions propres au projet |
| CEE et Coup de pouce chauffage | Primes ou autres avantages proposés par des opérateurs | Offre à comparer et démarche préalable à respecter |
| Aides locales | Soutien complémentaire lié au territoire | Disponibilité et cumul variables |
| Éco-PTZ et prêt avance rénovation | Financement remboursable | Accord du prêteur et conditions spécifiques |
| TVA réduite | Réduction de taxe sur certaines prestations éligibles | Ce n’est pas une somme versée au ménage |
MaPrimeRénov’ comprend trois parcours : par geste, rénovation d’ampleur accompagnée et copropriété. Pour le parcours accompagné, les critères annoncés concernent notamment les logements classés E, F ou G, un gain d’au moins 2 classes énergétiques et 2 gestes d’isolation. Vérifiez les exigences concernant les chauffages au fioul, au gaz ou au charbon, ainsi que les règles applicables au dépôt du dossier. En copropriété, le syndic dépose un dossier unique pour les travaux collectifs concernés.
Les certificats d’économies d’énergie (CEE) soutiennent certaines opérations, notamment des remplacements de chauffage via le Coup de pouce. Le montant dépend des travaux, des revenus et de l’opérateur. Une TVA à 5,5 % peut aussi s’appliquer à certaines prestations. Pour repérer les aides locales, consultez l’outil de l’ANIL. Vérifiez également si le Fonds Air Bois concerne votre territoire.
Calculer le reste à charge et sécuriser la trésorerie
Établissez le budget à partir de devis détaillés et ajoutez les dépenses annexes : audit, accompagnement, adaptations techniques et finitions. Déduisez les aides dont l’attribution est confirmée, et gardez les estimations dans une colonne distincte. Le cumul des aides n’est pas automatique : des plafonds, des écrêtements ou des modalités particulières peuvent limiter les montants mobilisables.
Pour financer le solde, comparez les solutions aidées avec un crédit travaux calculé sur credit-travaux-maison. Examinez le TAEG, les frais, la durée et le coût total du crédit. Une mensualité faible peut correspondre à une période de remboursement plus longue, et donc à un coût total supérieur.
L’éco-PTZ permet de financer certains travaux éligibles sans intérêts. Certaines opérations de performance globale doivent notamment atteindre une amélioration minimale de 35 %, selon leur catégorie. Le prêt avance rénovation à taux zéro, ou PAR+, repose sur une garantie hypothécaire. Le plafond annoncé peut atteindre 50 000 euros, selon le dossier. Avant de signer, faites préciser les échéances, les frais et les conséquences patrimoniales de ce prêt.
La trésorerie nécessaire dépend aussi de la date de versement des aides. Préparez un calendrier indiquant l’acompte, les paiements intermédiaires, le solde et les versements prévisionnels. Demandez qui avance les fonds et qui assume les conséquences d’un retard ou d’un refus. Ne fondez pas votre capacité de remboursement sur des économies d’énergie qui restent incertaines.
Suivre le bon ordre pour ne pas compromettre le financement
- Faire cadrer le projet avec France Rénov’ et solliciter Mon Accompagnateur Rénov’ lorsque le parcours l’exige.
- Obtenir plusieurs devis, vérifier la qualification RGE pour les travaux concernés et contrôler les performances des équipements proposés.
- Vérifier le calendrier de chaque aide avant de signer ou de verser un acompte. Pour les CEE, l’offre doit généralement être acceptée avant l’engagement des travaux.
- Déposer les dossiers et organiser le prêt, puis attendre les accords requis avant de commencer les travaux.
- Conserver les justificatifs, vérifier les factures et demander les versements selon les procédures prévues.
Des changements sont annoncés au 1er septembre 2026 pour certains dispositifs. Vérifiez leur date d’application auprès de France Rénov’ avant de déposer votre dossier. Un accompagnement commercial peut faciliter les formalités, mais ne garantit ni l’obtention d’une aide ni celle d’un crédit. Demandez un écrit qui précise les honoraires, les responsabilités et les conditions d’une éventuelle déduction des primes sur la facture.
- Financer la rénovation énergétique : distinguer les aides, le reste à charge et l’avance de trésorerie - 15 novembre 2026
- Coupe bordure manuel : demi-lune ou cisaille, ne vous trompez pas d’outil - 10 novembre 2026
- Quelle machine à coudre choisir pour tissus épais ? Du jean occasionnel aux sacs renforcés - 3 novembre 2026