Achat immobilier : les vérifications qui évitent les imprévus avant de signer
Un achat immobilier se prépare bien avant la signature. Budget trop serré, défaut technique sous-estimé ou clause imprécise peuvent transformer un projet attractif en difficulté durable. Pour limiter les mauvaises surprises, vérifiez chaque étape, demandez les justificatifs utiles et chiffrez les incertitudes avant de vous engager.
Construire un budget qui résiste aux mauvaises surprises
Le prix affiché ne correspond jamais au coût total de l’opération. Ajoutez les frais d’acquisition, les éventuels frais d’agence, les frais de dossier et de garantie du prêt, l’assurance emprunteur, le déménagement, les charges courantes et les travaux. Dans l’ancien, prévoyez aussi les remises aux normes, l’entretien différé et les achats nécessaires à l’installation.
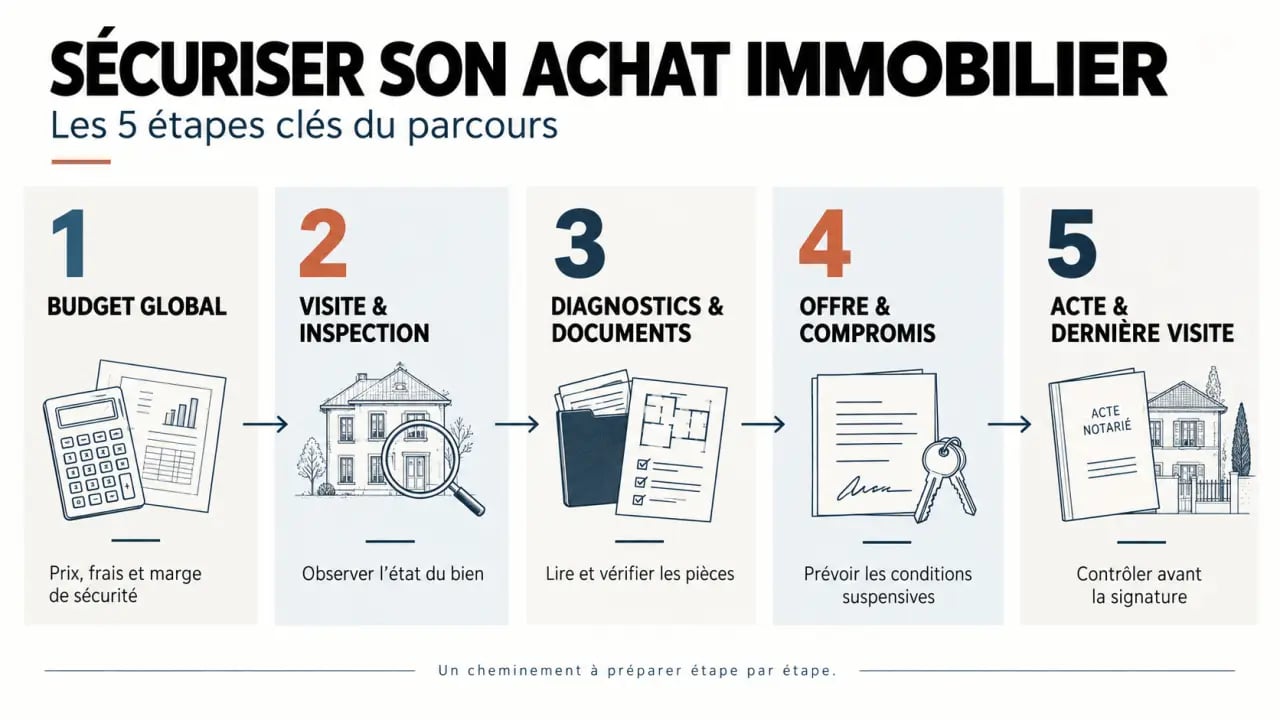
Avant de faire une offre, demandez à votre banque ou à un courtier de vérifier la cohérence entre votre apport, votre capacité d’emprunt, votre mensualité et votre reste à vivre. Conservez une marge financière disponible. Elle peut absorber un devis réévalué, une panne d’équipement ou un retard dans les premiers travaux.
Comparer le bien à son marché réel
Analysez les prix réellement pratiqués pour des logements comparables : même secteur, surface proche, état similaire, étage ou terrain équivalent. Cette comparaison aide à distinguer un prix justifié par l’emplacement d’un prix qui ne tient pas compte des travaux, d’une mauvaise performance énergétique ou de contraintes de revente. Une négociation solide repose sur des éléments concrets, pas sur une simple impression.
Inspecter le logement au-delà du coup de cœur
Lors des visites, recherchez les indices qui peuvent coûter cher lorsqu’ils sont découverts trop tard : traces d’humidité, fissures, état de la toiture, isolation, ventilation, menuiseries, chauffage, tableau électrique et évacuations. Pour une maison, renseignez-vous aussi sur l’assainissement, les limites du terrain, les servitudes et les risques liés à l’environnement. Pour un appartement, l’état des parties communes compte autant que celui du logement.
Transformer les doutes en devis et en décisions
Une anomalie ne signifie pas forcément qu’il faut renoncer. Elle doit toutefois être identifiée, documentée et chiffrée. Faites intervenir un artisan ou un expert bâtiment lorsqu’un point structurel, une infiltration, une toiture ou une installation ancienne vous inquiète. Demandez des devis avant tout engagement : ils permettent de recalibrer le budget, de négocier le prix ou de décider que le risque est trop élevé.
Évaluez chaque défaut selon son urgence, son coût prévisible, son impact sur l’usage quotidien et sa capacité à se cumuler avec d’autres travaux. Une peinture défraîchie relève surtout de l’esthétique. Une ventilation défaillante peut aggraver l’humidité, réduire l’efficacité de l’isolation et augmenter la facture énergétique. Cette analyse des interactions permet de repérer les points qui peuvent faire basculer le projet.
Lire les documents qui révèlent les risques invisibles
Les diagnostics immobiliers apportent des informations sur la performance énergétique, les installations, les risques ou certains matériaux, selon le bien concerné. Lisez-les avec les annexes de vente et interrogez le vendeur sur les sinistres, les réparations, les factures et les travaux déjà réalisés. Dans le neuf ou après des travaux récents, vérifiez notamment les assurances et la garantie décennale lorsqu’elle s’applique.
Le cas particulier de la copropriété
Demandez les procès-verbaux d’assemblées générales, le montant des charges, le budget prévisionnel et les informations sur les travaux votés ou envisagés. Un ravalement, une réfection de toiture, un ascenseur ou une rénovation énergétique peuvent modifier fortement le coût réel d’un appartement. Le syndic et le notaire peuvent vous aider à comprendre la répartition des dépenses et le calendrier des appels de fonds.
Les délais administratifs peuvent aussi décaler le parcours. Si un rendez-vous ou une formalité bloque la vente, consultez les solutions pour gérer un retard de signature chez patrim-info plutôt que de laisser l’incertitude désorganiser votre financement ou votre déménagement.
Sécuriser l’offre, le compromis et le financement
L’offre d’achat exprime votre intention d’acquérir un bien à un prix et dans des conditions données. Elle mérite donc une rédaction prudente. Le compromis de vente ou la promesse de vente encadre ensuite plus précisément les obligations de chaque partie avant la signature de l’acte authentique chez le notaire. Ne signez pas sans comprendre les dates, les pièces annexées, le dépôt de garantie et les clauses prévues.
Les protections à faire inscrire
La condition suspensive de prêt est essentielle lorsque l’achat dépend d’un financement. Elle doit correspondre à votre besoin réel : montant, durée, taux et délai de recherche du prêt. En cas de refus bancaire, conservez les justificatifs demandés et respectez les démarches prévues par l’avant-contrat. D’autres conditions peuvent être utiles pour un événement précis, comme la vente préalable de votre logement ou l’obtention d’une autorisation nécessaire.
Après la remise ou la réception du compromis, l’acquéreur dispose d’un délai légal de rétractation de 10 jours. Ce délai permet de relire le dossier, de vérifier les informations manquantes et de solliciter un notaire si une clause paraît imprécise. Un décès, une succession ou un problème de calendrier peut également affecter la transaction. Le notaire reste alors l’interlocuteur central.
Décider avec méthode jusqu’à l’acte authentique
Le coup de cœur peut être légitime, mais il ne doit pas effacer les défauts observés. Avant chaque décision, comparez le bien à vos besoins sur cinq à dix ans : évolution familiale, télétravail, mobilité, charges supportables, accessibilité et potentiel de revente. Faites relire votre analyse par une personne qui n’a pas participé aux visites pour limiter le biais de confirmation.
- Avant l’offre : vérifiez le budget global, comparez le bien au marché, inspectez le logement et demandez les premiers devis.
- Avant le compromis : lisez les diagnostics et les documents de copropriété, confirmez le financement et faites inscrire les conditions suspensives nécessaires.
- Avant l’acte authentique : vérifiez l’obtention du prêt, la levée des conditions, l’organisation de l’assurance et l’état du bien lors d’une dernière visite.
Cette méthode ne supprime pas tous les imprévus, mais elle évite qu’un risque prévisible devienne une dépense difficile à absorber. Lorsque l’enjeu technique ou juridique dépasse vos compétences, demander l’avis d’un notaire, d’un courtier, d’un artisan ou d’un expert avant de signer peut éviter une erreur coûteuse.
