La meilleure banque pour un prêt relais sécurise votre vente avant de financer votre achat
Le prêt relais : une avance temporaire sur votre bien à vendre
Le prêt relais permet d’acheter un nouveau logement avant d’avoir encaissé le prix de vente de l’ancien. La banque avance une fraction de la valeur du bien mis en vente, puis le capital est remboursé lorsque la transaction est signée chez le notaire. Il concerne notamment les propriétaires qui changent de résidence principale, mais aussi, selon les dossiers, une résidence secondaire, un logement locatif ou une SCI composée de personnes physiques.
Cette avance représente généralement 60 % à 80 % de la valeur du bien à vendre, après déduction du capital restant dû sur l’ancien crédit immobilier. La banque étudie aussi la cohérence entre le prix demandé, les estimations fournies et la liquidité du marché dans votre secteur. Plus la valeur retenue paraît incertaine, plus l’établissement peut limiter le montant financé.
Deux montages, une même exigence : pouvoir absorber l’attente
Avec un prêt relais sec, l’avance couvre l’essentiel du besoin entre la vente et l’achat. Lorsqu’un financement complémentaire est nécessaire, la banque associe le relais à un prêt immobilier classique. Il s’agit alors d’un montage relais avec prêt amortissable. Pendant la période transitoire, vous remboursez les intérêts du relais chaque mois ou vous les réglez à terme, selon la formule négociée. Le capital est remboursé lors de la vente.
La durée reste courte, généralement 12 à 24 mois, avec un délai maximal habituellement fixé à 24 mois. Ce crédit ne doit donc pas servir à maintenir artificiellement un prix de vente trop élevé. Il est plus adapté lorsque la vente est préparée, que le bien est correctement positionné et que votre budget peut supporter un délai supplémentaire.
Comparer les banques sur les critères qui changent vraiment le coût
BNP Paribas, Société Générale, Crédit Agricole, LCL, Crédit Mutuel, Caisse d’Épargne, Banque Populaire et La Banque Postale figurent parmi les réseaux susceptibles d’étudier un prêt relais. Les conditions varient toutefois selon l’agence, vos revenus, votre endettement, le bien à vendre et votre relation bancaire. Une banque en ligne n’est pas toujours la solution la plus simple pour un montage qui demande une analyse immobilière individualisée.
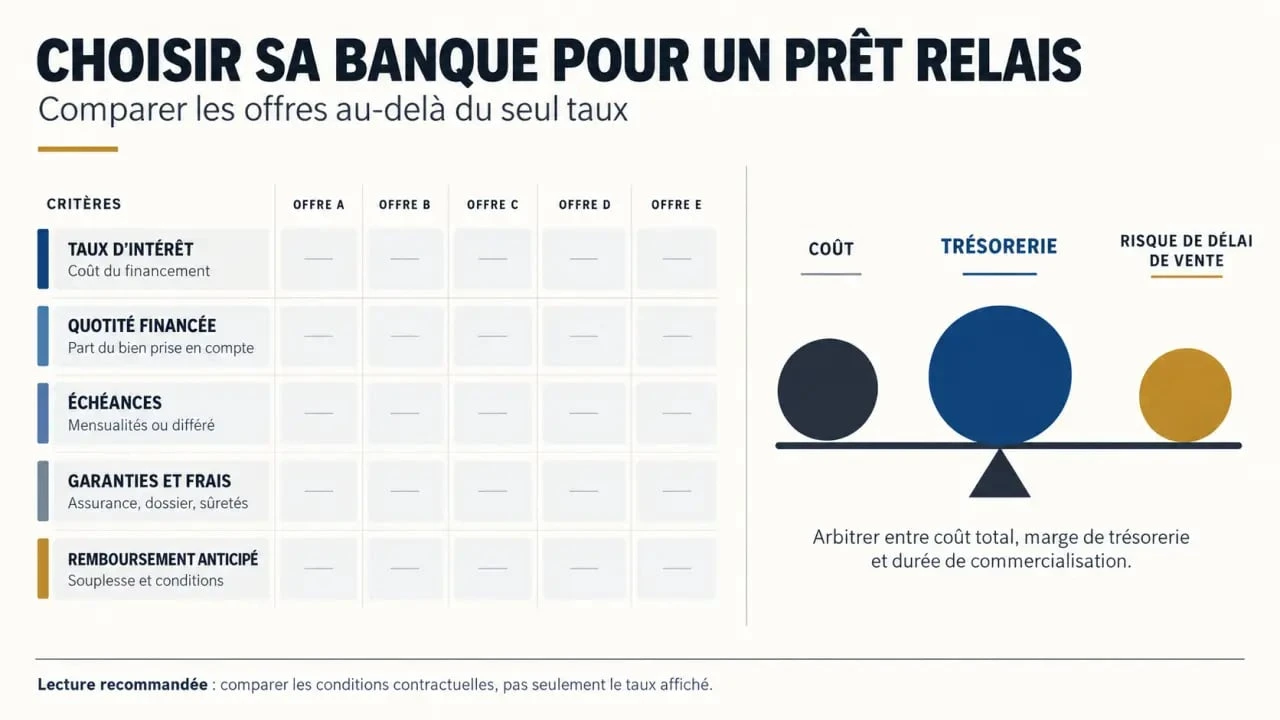
| Point à comparer | Pourquoi c’est déterminant | Question à poser |
|---|---|---|
| Taux d’intérêt | Il influence le coût de l’avance pendant toute la période de transition. | Le taux est-il fixe ou variable, et quel est le coût global estimé ? |
| Quotité financée | Une avance plus élevée réduit l’apport à mobiliser, mais augmente le risque du dossier. | Quelle valeur de vente retenez-vous et quel capital restant dû déduisez-vous ? |
| Échéances | Le paiement mensuel ou différé des intérêts modifie votre trésorerie immédiate. | Puis-je choisir entre le paiement mensuel des intérêts et leur règlement à terme ? |
| Garanties et frais | L’assurance, la garantie, les frais de dossier et les indemnités éventuelles pèsent sur le budget. | Quels frais annexes sont inclus dans l’offre ? |
| Souplesse de sortie | La vente peut intervenir plus vite que prévu. | Le remboursement anticipé du relais est-il possible sans frais ? |
Demandez des propositions comparables : même valeur de vente retenue, même durée, même montant de prêt complémentaire et mêmes modalités de remboursement. Comparer uniquement le taux n’a pas de sens si une banque avance 60 % de la valeur et une autre 75 %, ou si les frais de garantie diffèrent fortement. Le coût total doit apparaître clairement dans chaque simulation.
Le détail souvent oublié : l’estimation qui attire ou repousse la banque
Dans un prêt relais, le prix de vente ne se limite pas à une ligne du dossier. Il influence directement la décision de crédit. Une estimation appuyée par plusieurs avis de valeur, des annonces de biens comparables réellement vendables et un mandat de vente crédible rassure le prêteur. À l’inverse, un prix fixé pour « tester le marché » peut réduire l’avance accordée, augmenter les exigences de garantie ou fragiliser le financement du nouveau bien.
Comprendre les garanties de l’assurance emprunteur : Découvrez les principales garanties de l’assurance emprunteur et celles que votre établissement prêteur peut exiger pour votre prêt.
Éviter le double risque du prix trop haut et de la trésorerie trop courte
Le risque principal est l’absence de vente dans les délais prévus. Si le logement reste sur le marché, vous pouvez devoir payer les intérêts du relais, les charges de l’ancien bien et les échéances du nouveau crédit. Avant de signer, construisez un scénario prudent avec une baisse de prix éventuelle, un délai de commercialisation plus long et les dépenses incompressibles à supporter pendant plusieurs mois.
Ne confondez pas prix espéré et prix net disponible. Déduisez le capital restant dû, les frais liés à la vente et, selon votre situation, les travaux ou coûts de remise en état nécessaires pour conclure. Votre plan de financement sera plus solide s’il reste viable avec une estimation conservatrice. Cette approche facilite aussi la discussion avec la banque sur la quotité et les garanties.
Les documents qui renforcent la négociation
- Deux ou trois estimations écrites de professionnels immobiliers ;
- Le titre de propriété, le tableau d’amortissement et le montant exact du capital restant dû ;
- Les justificatifs de revenus, d’épargne et de charges récurrentes ;
- Le compromis ou les éléments précis relatifs au bien à acheter ;
- Un mandat de vente, des éléments de commercialisation ou une offre d’achat si vous en disposez.
Un dossier ordonné ne garantit pas l’accord, mais il accélère l’analyse et vous donne des arguments pour discuter la quotité, les frais et les modalités de remboursement. Un courtier immobilier peut aussi solliciter plusieurs établissements et vérifier que les propositions reposent sur des hypothèses comparables. Vous gagnez ainsi du temps lors de la négociation.
Choisir une solution alternative lorsque le relais est trop tendu
Un prêt relais n’est pas toujours la solution la plus sécurisante. Si votre bien est difficile à vendre, si le financement repose sur un prix très optimiste ou si vos revenus supportent mal une période de double charge, examinez d’autres scénarios avant de vous engager. Le bon choix dépend alors de votre capacité à attendre, de la solidité de votre vente et du niveau de trésorerie disponible.
Prêt achat-revente, vente préalable et autres options
Le prêt achat-revente regroupe généralement l’ancien crédit et le nouveau besoin dans une opération unique, avec une mensualité adaptée jusqu’à la vente. Il peut apporter davantage de lisibilité, mais son coût et ses conditions doivent être étudiés avec la même rigueur qu’un prêt relais. Vendre avant d’acheter reste la solution la moins risquée financièrement, quitte à prévoir une location temporaire ou à négocier une date de libération avec l’acquéreur.
La vente à réméré permet de vendre avec une faculté de rachat dans certaines conditions. Cette solution relève d’une stratégie spécifique et doit être examinée avec un professionnel compétent. Les iBuyers peuvent aussi proposer une vente rapide dans certains cas. La simplicité apparente doit alors être comparée au prix proposé et à l’ensemble des frais. Ces options ne répondent pas aux mêmes objectifs qu’un financement bancaire classique.
La méthode pour retenir l’offre la plus solide
Commencez par fixer un prix de vente prudent et l’apport que vous pouvez réellement mobiliser. Faites ensuite réaliser une simulation de prêt relais auprès de votre banque et d’au moins un interlocuteur supplémentaire. Exigez une proposition écrite détaillant le montant de l’avance, la durée, le taux d’intérêt, l’assurance, les garanties, les frais de dossier et les conditions de remboursement anticipé.
- Vérifiez que le projet reste supportable si la vente dure plusieurs mois de plus que prévu.
- Privilégiez une banque qui explique clairement la valeur retenue pour votre bien.
- Négociez les frais et la souplesse de remboursement, pas uniquement le taux.
- Évitez de signer l’achat sur la seule promesse d’une vente future non sécurisée.
- Faites relire l’offre et le plan de financement si le montage comporte un prêt complémentaire important.
La meilleure offre est celle qui vous permet d’acheter sans vous contraindre à brader votre logement ni à fragiliser votre trésorerie. Une banque transparente sur ses hypothèses, attentive au marché local et capable d’adapter les modalités de remboursement peut être préférable à une offre affichant un taux légèrement inférieur. Comparez donc chaque proposition dans son ensemble avant de prendre votre décision.

- La meilleure banque pour un prêt relais sécurise votre vente avant de financer votre achat - 22 septembre 2026
- Voyager seule après 50 ans : 3 étapes pour transformer l’appréhension en liberté - 15 septembre 2026
- Une carte de vœux maison facile se réalise avec peu de matériel et trois idées créatives - 8 septembre 2026